د. دينا جميل لـ«الجالية العربية»: جودة الاكتتاب سلاح «اللبنانية السويسرية» لمواجهة التضخم الطبي
الرئيس التنفيذي لقطاع الأعمال: تطوير التأمين الطبي الفردي وضبط المطالبات وتعزيز الكفاءة التشغيلية أولوياتنا لتحقيق نمو مستدام

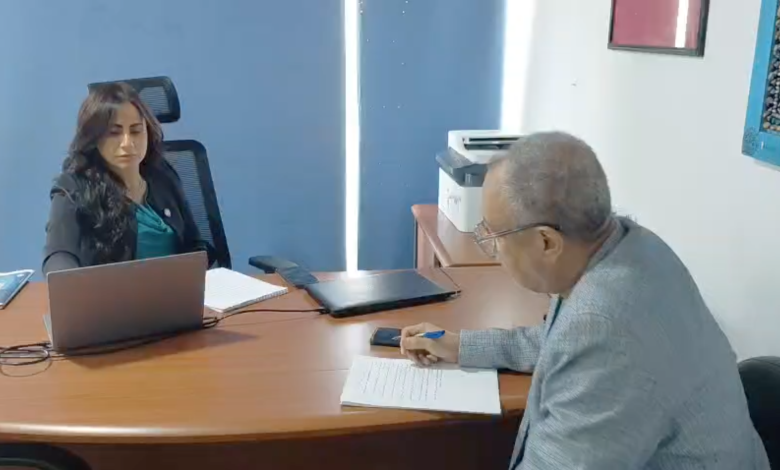
حوار/ عاطف طلب
في سوق تأميني تتزايد فيه ضغوط التضخم الطبي وترتفع تكلفة الخدمات الصحية، أصبح تحقيق النمو في التأمين الطبي مرتبطًا بقدرة الشركات على ضبط المخاطر وتحسين نتائج الاكتتاب، وليس بمجرد زيادة حجم الأقساط. وفي هذا الإطار، تراهن الشركة اللبنانية السويسرية لتأمينات الحياة على تطوير منتجاتها، ورفع كفاءة إدارة المطالبات، وتوظيف التكنولوجيا والذكاء الاصطناعي لتعزيز قدرتها التنافسية وتحقيق نمو مستدام.
وأكدت الدكتورة دينا جميل، الرئيس التنفيذي لقطاع الأعمال بالشركة، في حوار خاص لموقع «الجالية العربية»، أن جودة الاكتتاب تمثل محور استراتيجية الشركة لمواجهة ارتفاع تكاليف الرعاية الصحية، بالتوازي مع التوسع في التأمين الطبي الفردي وتحسين كفاءة التسعير، بما يحقق التوازن بين استدامة المحفظة التأمينية وتلبية احتياجات العملاء.
التضخم الطبي واختبار استدامة النمو
كيف تقيمين أداء قطاع التأمين الطبي بالشركة، وما المؤشرات التي تحدد نجاح خطط النمو؟
نركز على تحقيق نمو متوازن في الأقساط التأمينية مع الحفاظ على جودة المحفظة واستقرار نتائج الاكتتاب. ونعتمد في تقييم الأداء على معدل المطالبات إلى الأقساط، ونتائج الاكتتاب، ومعدلات الاحتفاظ بالعملاء، وكفاءة تسوية المطالبات.
ونحرص على أن يستند التوسع إلى أسس فنية تضمن تناسب الأقساط مع المخاطر والتكلفة المتوقعة للمطالبات، بما يدعم استدامة النشاط.
كيف تواجهون ارتفاع تكاليف الخدمات الطبية، وما انعكاس التضخم الطبي على تسعير الوثائق التأمينية؟
يمثل التضخم الطبي ضغطًا مباشرًا على تكلفة التغطيات التأمينية، نتيجة ارتفاع أسعار الأدوية والخدمات الاستشفائية والفحوصات. ونتعامل مع هذه التحديات من خلال تحليل بيانات المطالبات، ومتابعة معدلات استخدام الخدمات، والتفاوض مع مقدمي الرعاية الصحية لضبط التكلفة.
أما مراجعة الأقساط التأمينية، فنعتمد فيها على الأداء الفعلي لكل محفظة، ومعدلات المطالبات، وتركيبة المؤمن عليهم ومستويات التغطية. وعند الحاجة إلى إعادة التسعير، نحرص على تحقيق التوازن بين التكلفة الفعلية للمخاطر والقدرة المالية للعملاء، من خلال توفير مستويات تغطية وخيارات سعرية متنوعة.
كيف تتعاملون مع طلبات مقدمي الرعاية الصحية زيادة أسعار الخدمات، وما آليات ضبط تكلفة الشبكة الطبية؟
نقيّم الزيادات المطلوبة من خلال تحليل تكلفة الخدمات ومعدلات استخدامها، ومقارنة الأسعار بين مقدمي الرعاية الصحية، ثم التفاوض استنادًا إلى البيانات الفعلية.
كما نربط تكلفة الخدمة بجودتها، ونحرص على بناء علاقات تعاقدية تحقق التوازن بين الأسعار المناسبة ومستوى الرعاية الطبية، مع الحد من الزيادات غير المبررة في المطالبات دون التأثير على حصول المؤمن عليهم على الخدمات اللازمة.
في ظل المنافسة السعرية بين شركات التأمين، كيف تتجنبون التسعير غير الفني وتحافظون على نتائج اكتتاب مستقرة؟
نعتمد في التسعير على البيانات التاريخية للمحفظة، ومعدلات المطالبات، ومتوسط تكلفة الخدمات الطبية، وطبيعة التغطيات وتركيبة المؤمن عليهم، إلى جانب المصروفات التشغيلية.
ونرى أن تقديم أقساط منخفضة دون أساس فني قد يحقق نموًا ظاهريًا، لكنه يرفع احتمالات الخسائر مستقبلًا. لذلك، نركز على المنافسة من خلال جودة التغطيات وسرعة تسوية المطالبات وكفاءة الخدمة، مع الحفاظ على التوازن بين السعر والمخاطر التأمينية.
التوسع في المنتجات الفردية والتحول الرقمي
ما خططكم للتوسع في التأمين الطبي الفردي وجذب شرائح جديدة من العملاء؟
نستهدف توسيع قاعدة عملائنا من خلال تطوير برامج تأمين طبي فردي بمستويات تغطية وأقساط متنوعة، بما يتناسب مع اختلاف الاحتياجات والإمكانات المالية.
كما نعمل على تبسيط إجراءات الاشتراك، وتحسين تجربة العميل، والاستفادة من القنوات الرقمية والشراكات التسويقية. ونحرص على أن يجمع التوسع بين ملاءمة القسط التأميني وكفاية التغطية، بما يضمن استدامة المنتجات من الناحيتين الفنية والتجارية.
كيف توظفون التكنولوجيا والذكاء الاصطناعي لتسريع تسوية المطالبات والحد من الاحتيال التأميني؟
نعمل على الاستفادة من تحليل البيانات والتكنولوجيا لتسريع مراجعة المطالبات، ورصد الأنماط غير المعتادة في الاستخدام والتكلفة، وتحديد الحالات التي تستدعي مراجعة إضافية.
كما يمكن للذكاء الاصطناعي المساعدة في اكتشاف المطالبات المتكررة بصورة غير طبيعية، ورصد الانحرافات في تكلفة الخدمات، وتحديد مؤشرات الاحتيال أو إساءة استخدام التغطية التأمينية.
ونولي اهتمامًا بجودة البيانات ودقة النماذج المستخدمة، مع إخضاع القرارات للمراجعة البشرية وفق الضوابط المعتمدة، بهدف تقليص زمن معالجة المطالبات، ورفع كفاءة الرقابة، والحد من المصروفات غير الضرورية.
ما أبرز أولويات قطاع التأمين الطبي بالشركة خلال المرحلة المقبلة؟
تتركز أولوياتنا على رفع كفاءة التسعير والاكتتاب، وتطوير المنتجات الفردية، وتحسين إدارة المطالبات، وتوظيف التكنولوجيا في متابعة المخاطر والتكاليف.
كما نعمل على تعزيز التعاون مع مقدمي الرعاية الصحية لضبط تكلفة الخدمات والحفاظ على جودتها، مع ربط قرارات التوسع بمؤشرات فنية واضحة تضمن تحقيق نتائج اكتتاب أكثر استقرارًا.
جودة المحفظة معيار المنافسة في المرحلة المقبلة
تكشف تحديات سوق التأمين الطبي أن المنافسة الحقيقية لم تعد في تقديم أقل سعر، بل في القدرة على إدارة المخاطر بكفاءة، وضبط تكلفة المطالبات، وتقديم تغطيات تلبي احتياجات العملاء دون الإضرار بالنتائج الفنية.
ومن هنا، يتوقف نجاح استراتيجية «اللبنانية السويسرية» على ترجمة أولوياتها إلى تحسن ملموس في جودة المحفظة ونتائج الاكتتاب، بالتوازي مع توسيع قاعدة العملاء وتطوير الخدمات. فالمعيار الحاسم للنمو لن يكون حجم الأقساط وحده، وإنما قدرة الشركة على تحقيق عائد تأميني مستدام في مواجهة التضخم الطبي، والحفاظ على التوازن بين مصالح العملاء ومتطلبات الاستقرار المالي للنشاط..